
Tips Mengatur Keuangan Rumah Tangga
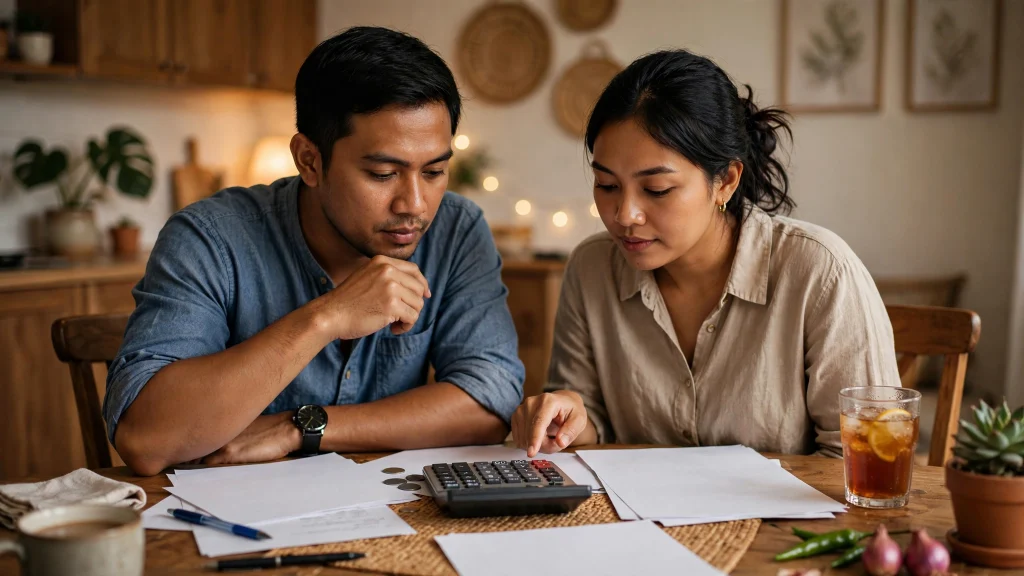
Banyak keluarga berpenghasilan cukup tetap merasa uang selalu habis sebelum akhir bulan. Masalahnya jarang terletak pada jumlah pemasukan, melainkan pada tidak adanya catatan dan rencana. Langkah pertama yang paling sederhana justru paling ampuh: catat setiap pemasukan dan pengeluaran selama satu bulan penuh. Catat juga pengeluaran kecil yang sering tidak terasa, seperti jajan dan parkir, karena pos inilah yang biasanya diam-diam membengkakkan total belanja.
Dari catatan itu, susun anggaran bulanan. Salah satu kerangka yang populer adalah membagi pemasukan menjadi tiga pos besar: kebutuhan pokok, keinginan, dan tabungan. Proporsinya bisa Anda sesuaikan dengan kondisi keluarga — yang penting setiap rupiah punya tujuan sebelum bulan berjalan.
Prioritaskan dana darurat. Idealnya keluarga memiliki cadangan untuk beberapa bulan pengeluaran rutin, tetapi jangan berkecil hati jika belum sampai sana. Mulailah dengan target kecil, misalnya satu juta rupiah pertama, lalu tingkatkan bertahap. Dana darurat melindungi keluarga dari keharusan berutang saat ada kejadian tak terduga seperti sakit atau kendaraan rusak.
Bedakan dengan tegas antara kebutuhan dan keinginan. Kebutuhan adalah hal yang mengganggu kelangsungan hidup jika tidak dipenuhi; sisanya adalah keinginan yang bisa ditunda. Trik sederhana yang ampuh: untuk pembelian di luar anggaran, terapkan aturan tunggu tiga hari. Jika setelah itu masih terasa perlu, barulah pertimbangkan dengan kepala dingin. Aturan sederhana ini melatih kemampuan menunda kepuasan, fondasi penting bagi kebiasaan finansial yang sehat.
Libatkan seluruh anggota keluarga, terutama pasangan. Keuangan rumah tangga adalah kerja tim; anggaran yang disusun sepihak jarang bertahan lama. Adakan obrolan rutin, misalnya sebulan sekali, untuk mengevaluasi realisasi anggaran dan menyesuaikannya dengan kondisi terbaru.
Siapkan pos anggaran untuk pengeluaran tahunan yang sering terlupakan, seperti pajak kendaraan, biaya sekolah, atau perawatan rumah. Bagi totalnya menjadi cicilan bulanan yang disisihkan ke rekening khusus. Cara ini mencegah kejutan finansial yang memaksa keluarga berutang di saat genting.
Bangun kebiasaan meninjau ulang anggaran setiap ada perubahan besar, misalnya kenaikan gaji, kelahiran anak, atau pindah rumah. Anggaran yang baik adalah dokumen hidup, bukan aturan kaku. Fleksibilitas yang terencana jauh lebih sehat daripada anggaran sempurna yang tidak pernah dijalankan.
Terakhir, otomatisasi sebisa mungkin. Pisahkan tabungan begitu gaji masuk, bukan dari sisa belanja. Dengan begitu, menabung menjadi keputusan sistem, bukan sekadar niat. Konsistensi kecil setiap bulan akan menumpuk menjadi ketahanan finansial keluarga dalam jangka panjang.